Referencias, tipos de producto, costo promedio, movimientos, conteo físico, traslados, kardex e informes.
El inventario registra qué hay, cuánto vale y cómo se mueve. La existencia de cada referencia no se digita: resulta de la suma de sus movimientos. El módulo se organiza en seis pestañas.
| Control | Tablero: valor del inventario, márgenes, alertas y rotación. |
| Existencias | Listado de referencias con su cantidad, costo y estado. |
| Análisis | Qué no se mueve, qué rota y qué debe pedirse. |
| Movimientos | Registro cronológico de entradas y salidas. |
| Kardex | Historia completa de una referencia. |
| Reportes | Informes exportables a Excel. |
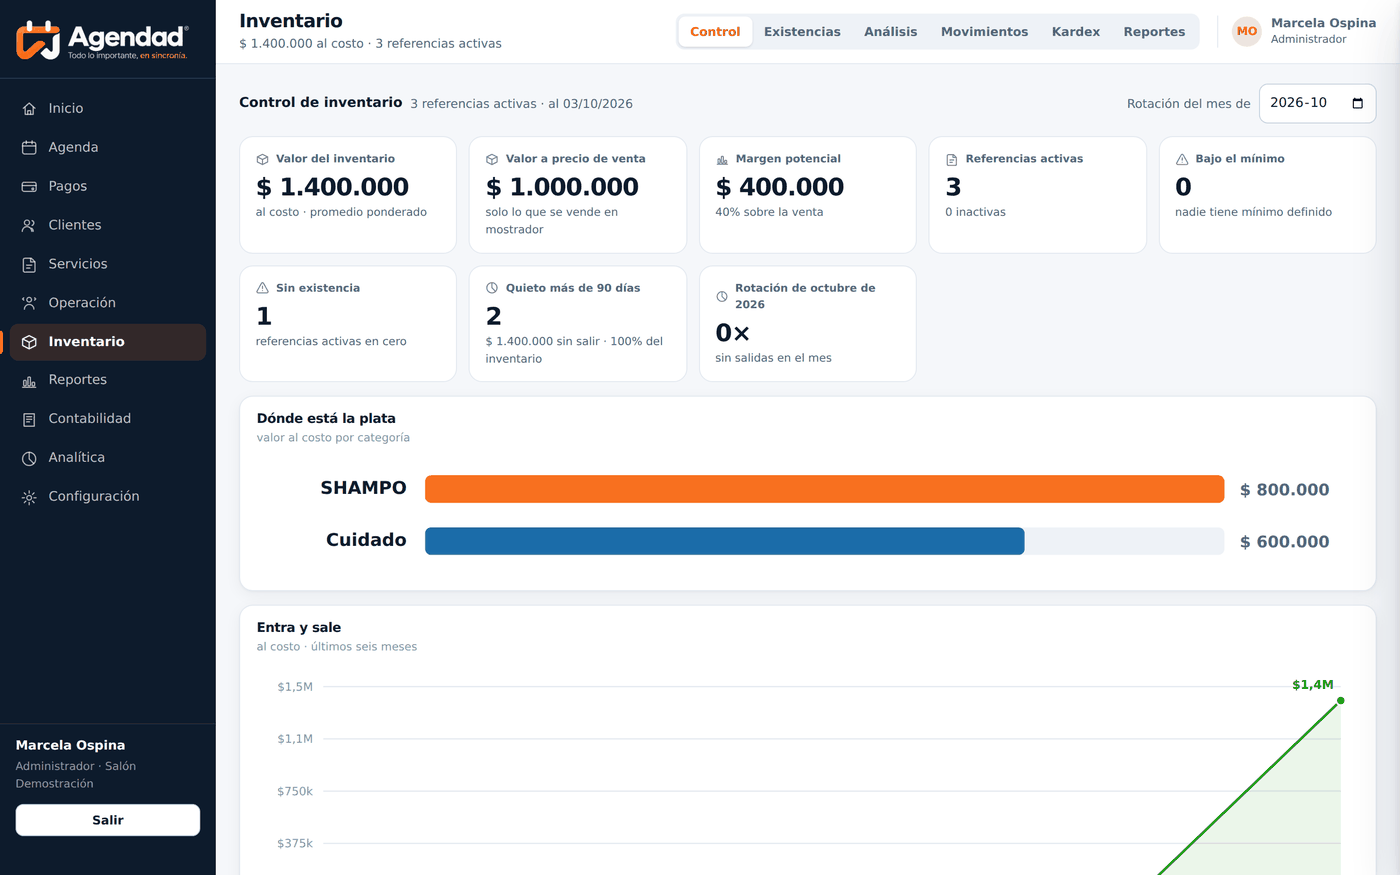
La pestaña Control presenta el estado del inventario a la fecha.
| Valor del inventario | Suma de existencias al costo promedio ponderado. Es la cifra que sustenta la cuenta de inventarios del balance. |
| Valor a precio de venta | Solo las referencias de venta. Los insumos no se valoran a precio de venta porque no se venden. |
| Margen potencial | Diferencia entre ambos valores. |
| Bajo el mínimo | Referencias cuya existencia cayó por debajo del mínimo definido. |
| Sin existencia | Referencias activas en cero. |
| Quieto más de 90 días | Referencias sin salidas en ese lapso, con su valor inmovilizado. |
| Rotación del mes | Número de veces que el inventario se renovó. |
El gráfico Dónde está la plata distribuye el valor al costo por categoría. Entra y sale muestra la evolución de los últimos seis meses.
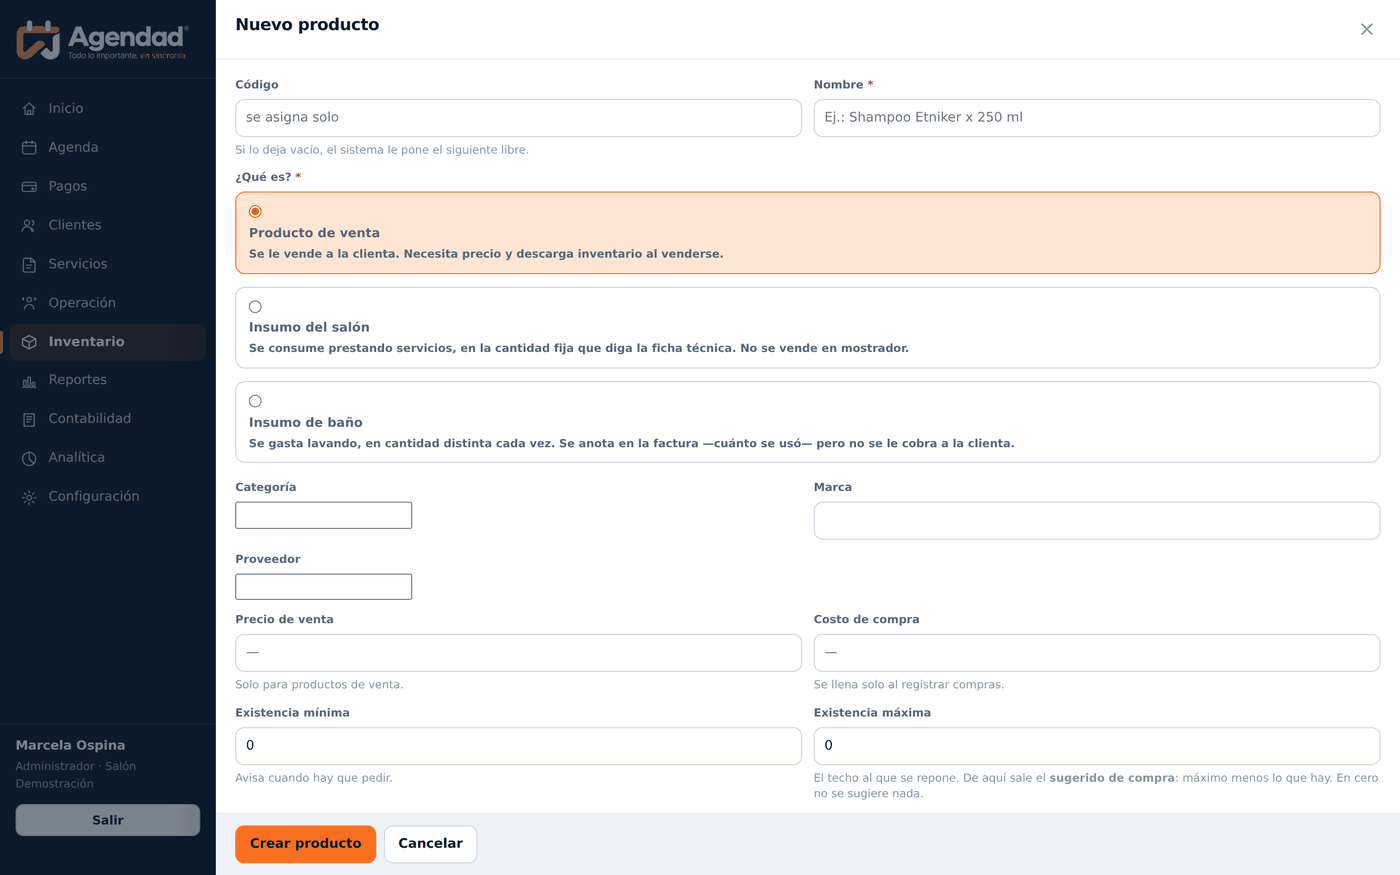
La ficha define qué es la referencia, no cuánta hay. La cantidad inicial se registra como un movimiento de saldo inicial.
La clasificación determina cómo se comporta la referencia en toda la operación. Se define en la ficha, en el campo ¿Qué es?.
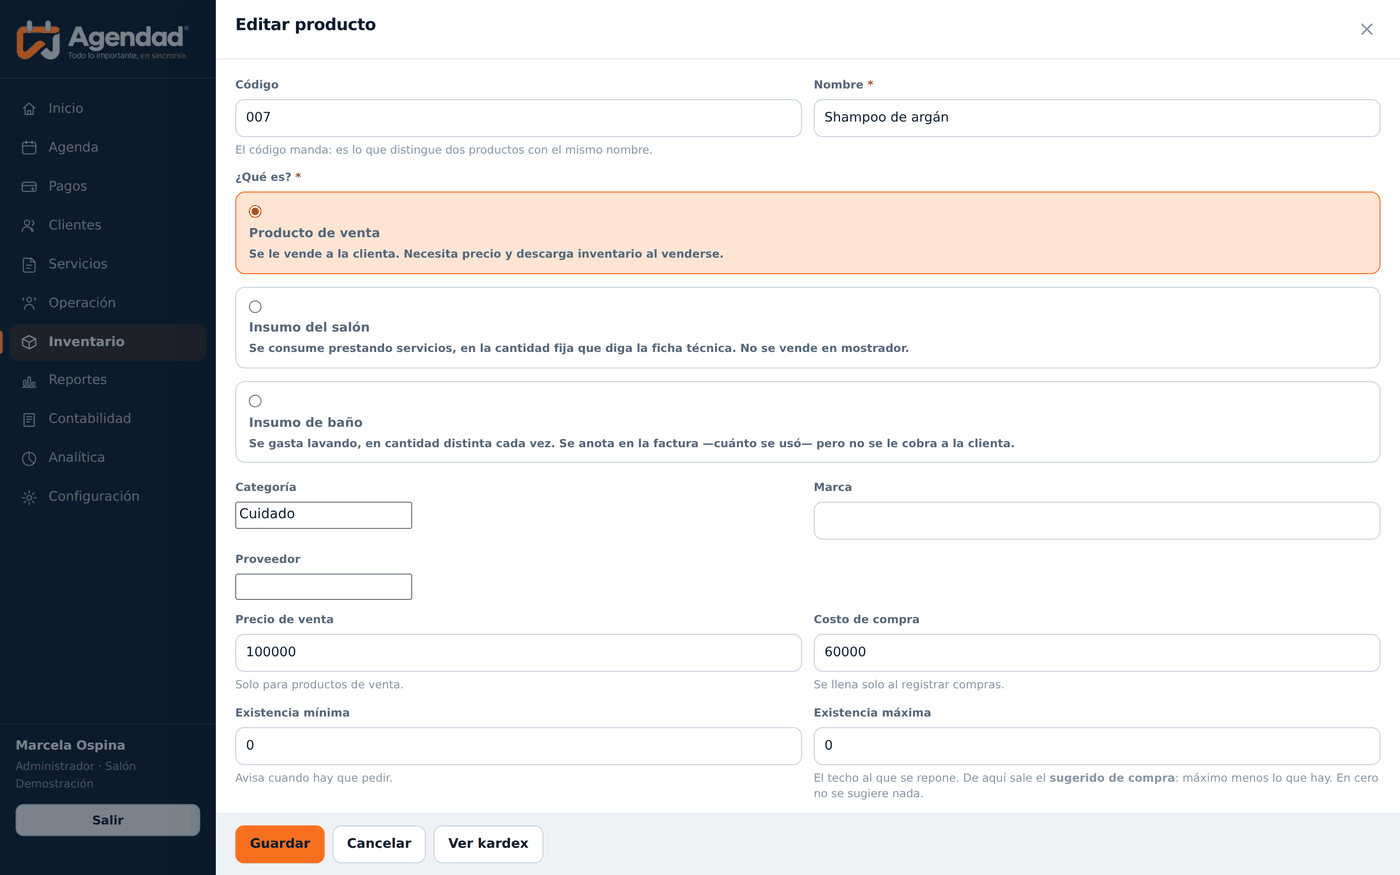
| Producto de venta | Se vende a la clienta. Aparece en el buscador de la factura, lleva precio y genera comisión. |
| Insumo del salón | Se consume en la operación general. No se vende ni aparece en la factura. |
| Insumo de baño | Se consume durante el servicio. Figura en la factura sin valor y descarga existencia. |
Un insumo clasificado como producto de venta aparece en el buscador de la factura y puede cobrarse por error. Un producto de venta clasificado como insumo desaparece del buscador y no puede venderse.
Los insumos de baño se consumen por fracciones de envase. La ficha exige dos datos para poder descargarlos.
| Unidad | En qué se mide el consumo: mililitros, gramos o unidades. |
| Contenido del envase | Cuánto trae cada envase en esa unidad. |
Con ambos datos el sistema convierte el consumo registrado en la factura —por ejemplo 150 ml— a la fracción de envase correspondiente, y descuenta esa fracción de la existencia.
| Envase de shampoo | 1.000 ml |
| Existencia registrada | 10 envases |
| Consumo del servicio | 150 ml |
| Existencia resultante | 9,85 envases |
Un insumo de baño sin contenido de envase declarado no puede facturarse. El sistema lo advierte e impide la operación, porque no podría determinar si una cantidad de 200 corresponde a 200 mililitros o a 200 envases.
| Costo | No se digita en la ficha: el sistema lo calcula como promedio ponderado de las entradas registradas. |
| Precio | Valor de venta al público. Se define en la ficha y puede modificarse al facturar. |
| Margen | Diferencia entre precio y costo, expresada como porcentaje sobre la venta. |
Cada entrada recalcula el costo según la cantidad y el valor de la compra:
| Entrada 1 · 10 unidades a $ 20.000 | $ 200.000 |
| Entrada 2 · 10 unidades a $ 30.000 | $ 300.000 |
| 20 unidades · costo promedio | $ 25.000 |
Una referencia sin entradas valorizadas no tiene costo. No suma al valor del inventario y figura en blanco en los informes, en lugar de computar como cero.
Los niveles permiten que el sistema señale qué debe pedirse y cuánto.
| Mínimo | Existencia por debajo de la cual la referencia se marca en estado bajo. |
| Máximo | Existencia objetivo. Determina la cantidad sugerida de compra. |
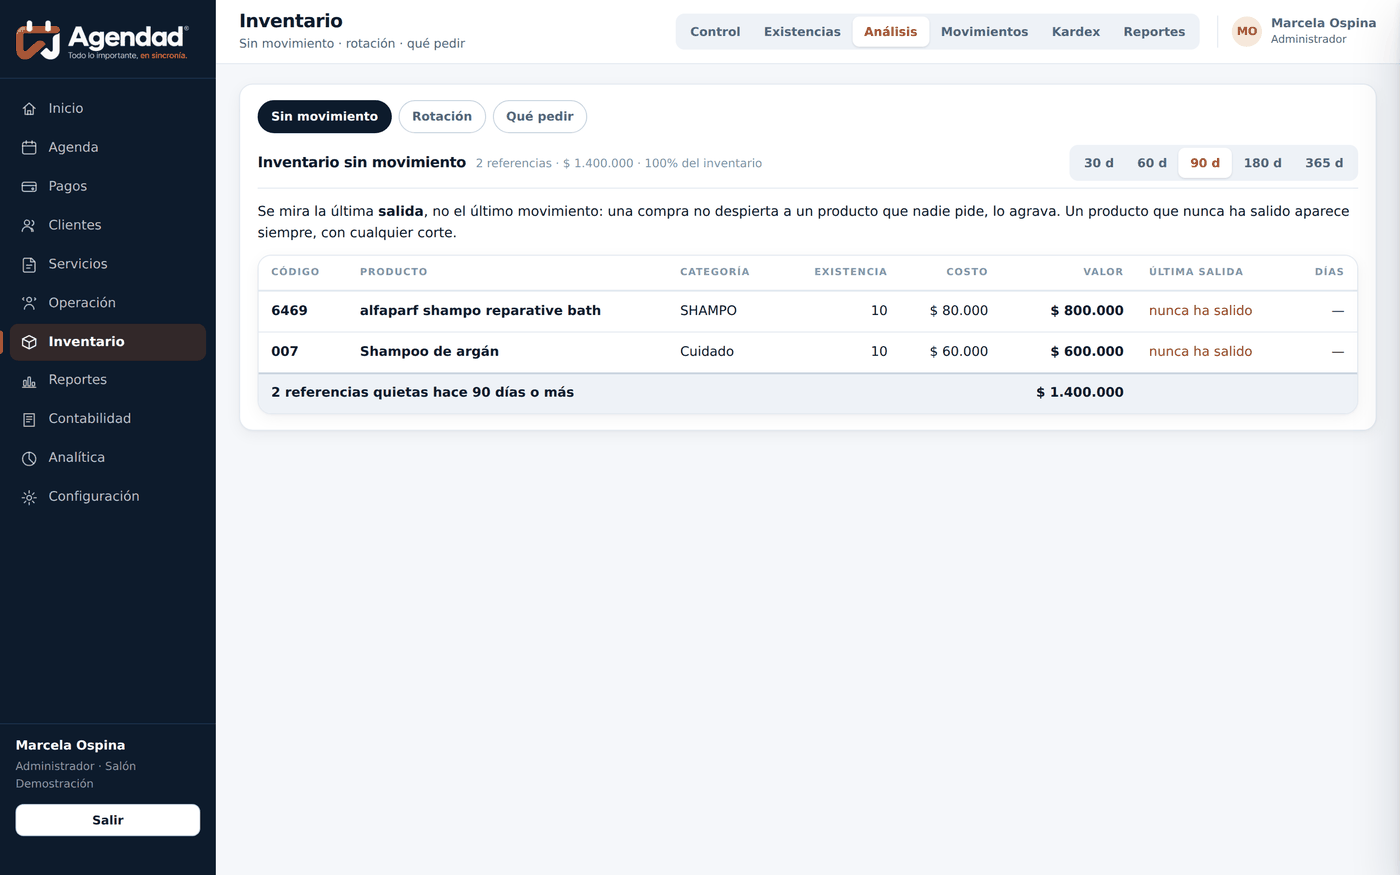
Sin mínimo definido, la referencia no puede aparecer en las alertas ni en el informe de sugerido de compra. El tablero de control indica cuántas referencias carecen de mínimo.
Toda variación de existencia corresponde a uno de seis tipos. El tipo determina el signo y el documento que lo sustenta.
| Tipo | Efecto y documento que lo sustenta |
|---|---|
| Saldo inicial | Suma. Conteo de apertura al poner en marcha el sistema. |
| Entrada por compra | Suma. Factura del proveedor. Recalcula el costo promedio. |
| Salida por venta | Resta. Se genera automáticamente al facturar. |
| Consumo en servicio | Resta. Se genera automáticamente al registrar un insumo de baño. |
| Ajuste por conteo | Lleva la existencia al valor contado físicamente. |
| Baja o daño | Resta. Producto vencido, roto o perdido. |
Las salidas por venta y los consumos en servicio no se registran a mano: los genera el sistema al emitir la factura. Registrarlos manualmente duplicaría la salida.
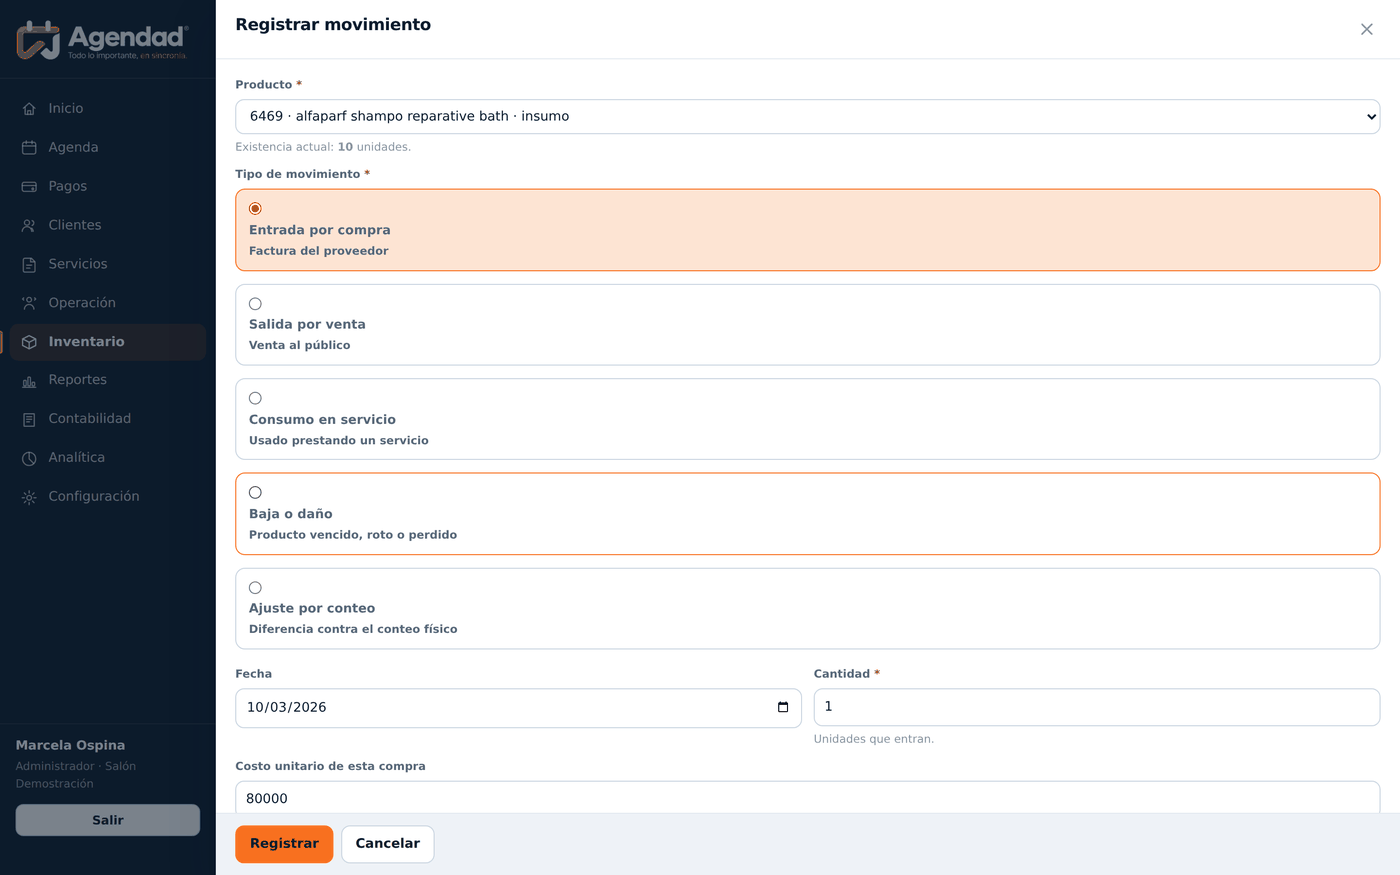
Todo movimiento registra usuario, fecha y motivo. El motivo es lo que permite explicar una diferencia meses después.
Es el conteo con el que la empresa entra al sistema. Se registra una sola vez por referencia, con tipo Saldo inicial.
Una referencia sin saldo inicial queda en cero y no puede venderse ni consumirse hasta que se registre una entrada. La carga inicial es responsabilidad de la empresa y debe corresponder a un conteo físico.
Para volúmenes altos, el sistema admite la importación del inventario desde la plantilla de Excel, con previsualización y validación previas al registro definitivo.
La compra registrada como factura deja tres efectos simultáneos: ingresa la mercancía, reconoce la deuda con el proveedor y recalcula el costo promedio.
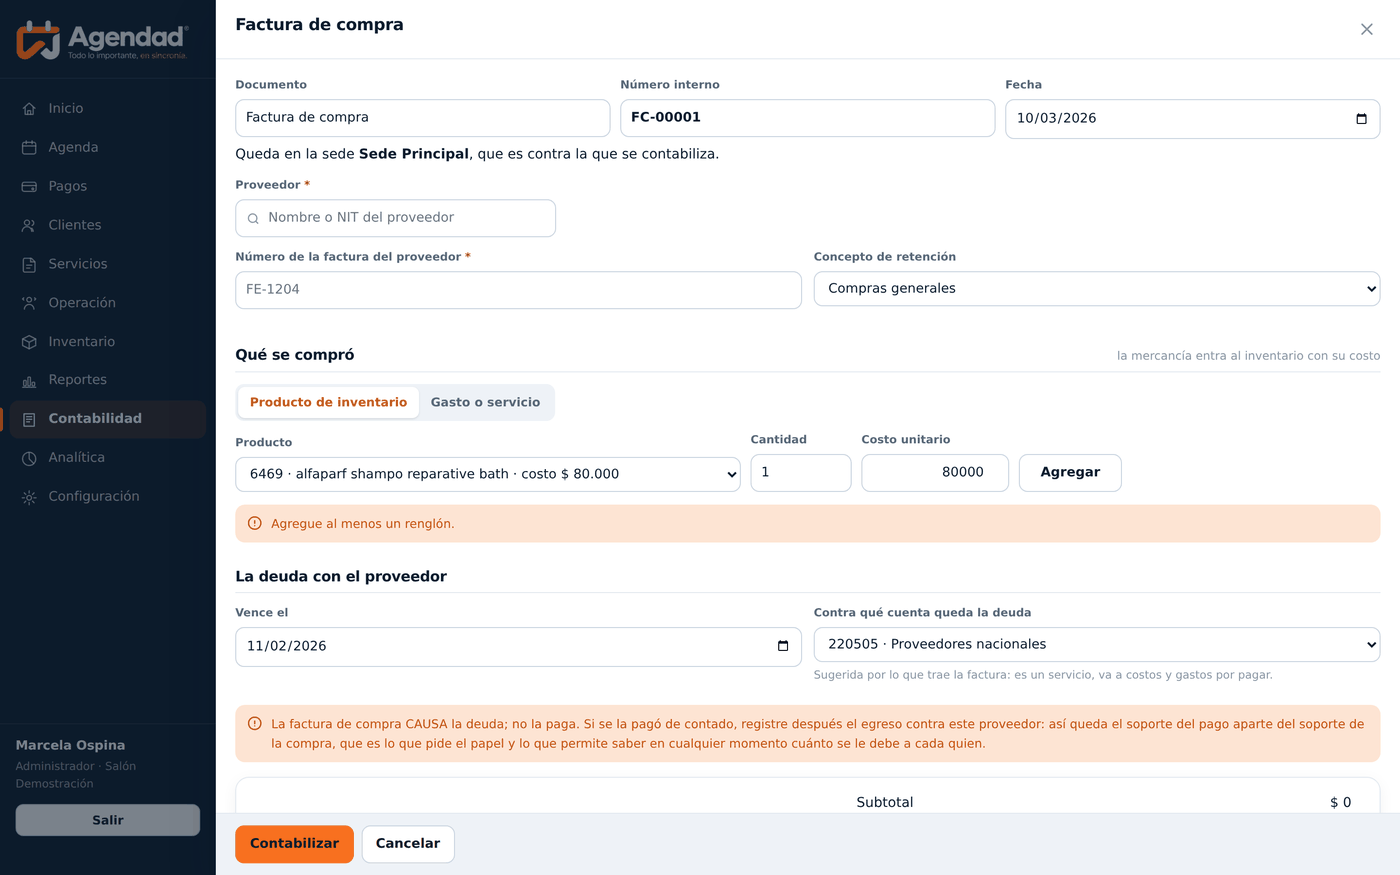
El movimiento de entrada afecta únicamente el inventario. La factura de compra afecta además la cuenta por pagar al proveedor. Las entradas respaldadas por factura deben registrarse como compra.
El ajuste lleva la existencia registrada al valor contado físicamente. A diferencia de los demás movimientos, no se indica una cantidad a sumar o restar sino la existencia contada.
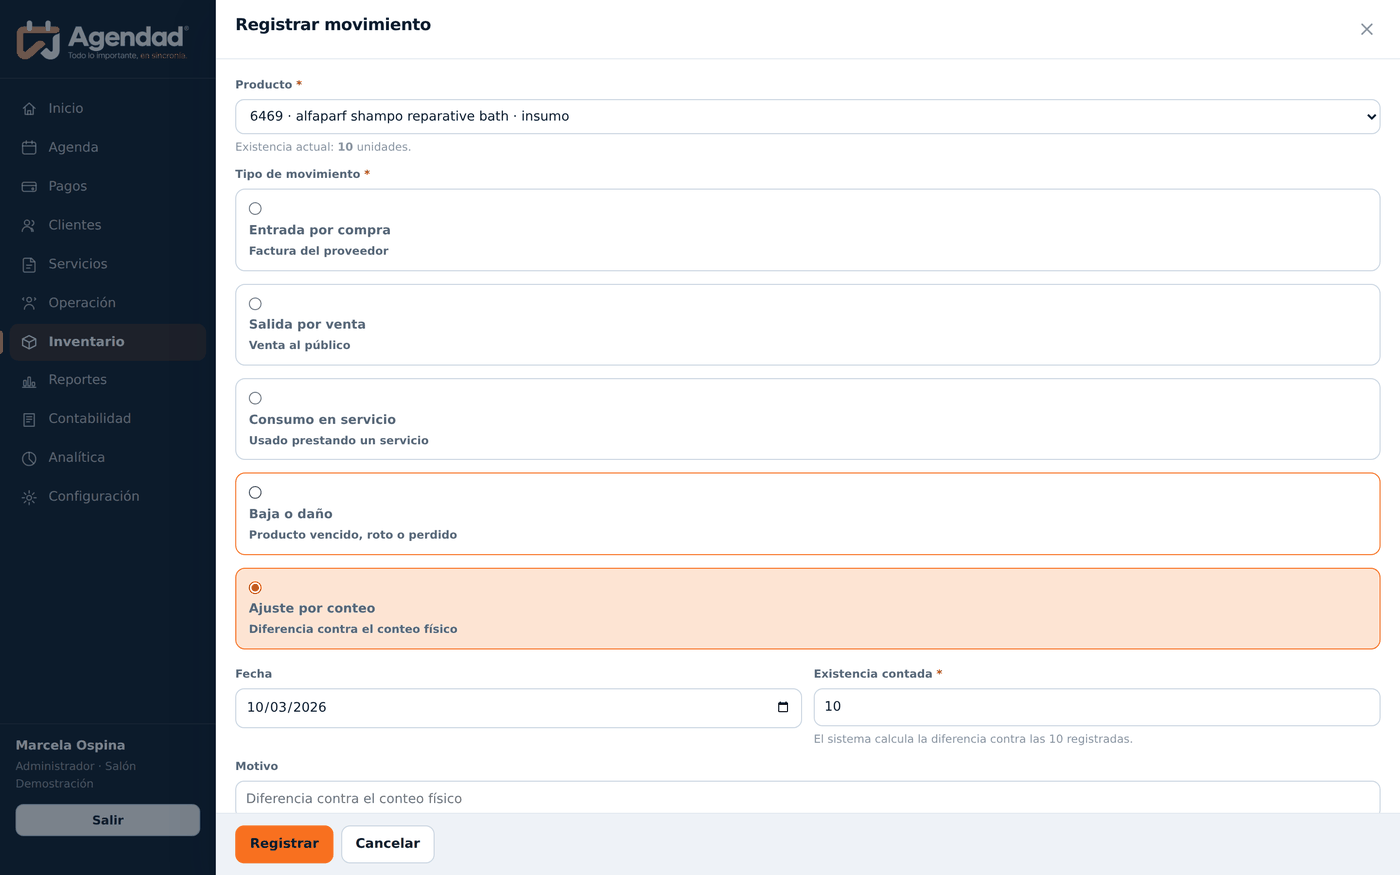
El sistema calcula la diferencia contra la existencia registrada y deja constancia de ella en el kardex.
Un ajuste recurrente sobre la misma referencia indica que hay salidas sin registrar. El ajuste corrige el saldo; no corrige la causa.
El traslado mueve existencia de una sede a otra sin alterar el inventario total de la empresa: genera una salida en el origen y una entrada equivalente en el destino.
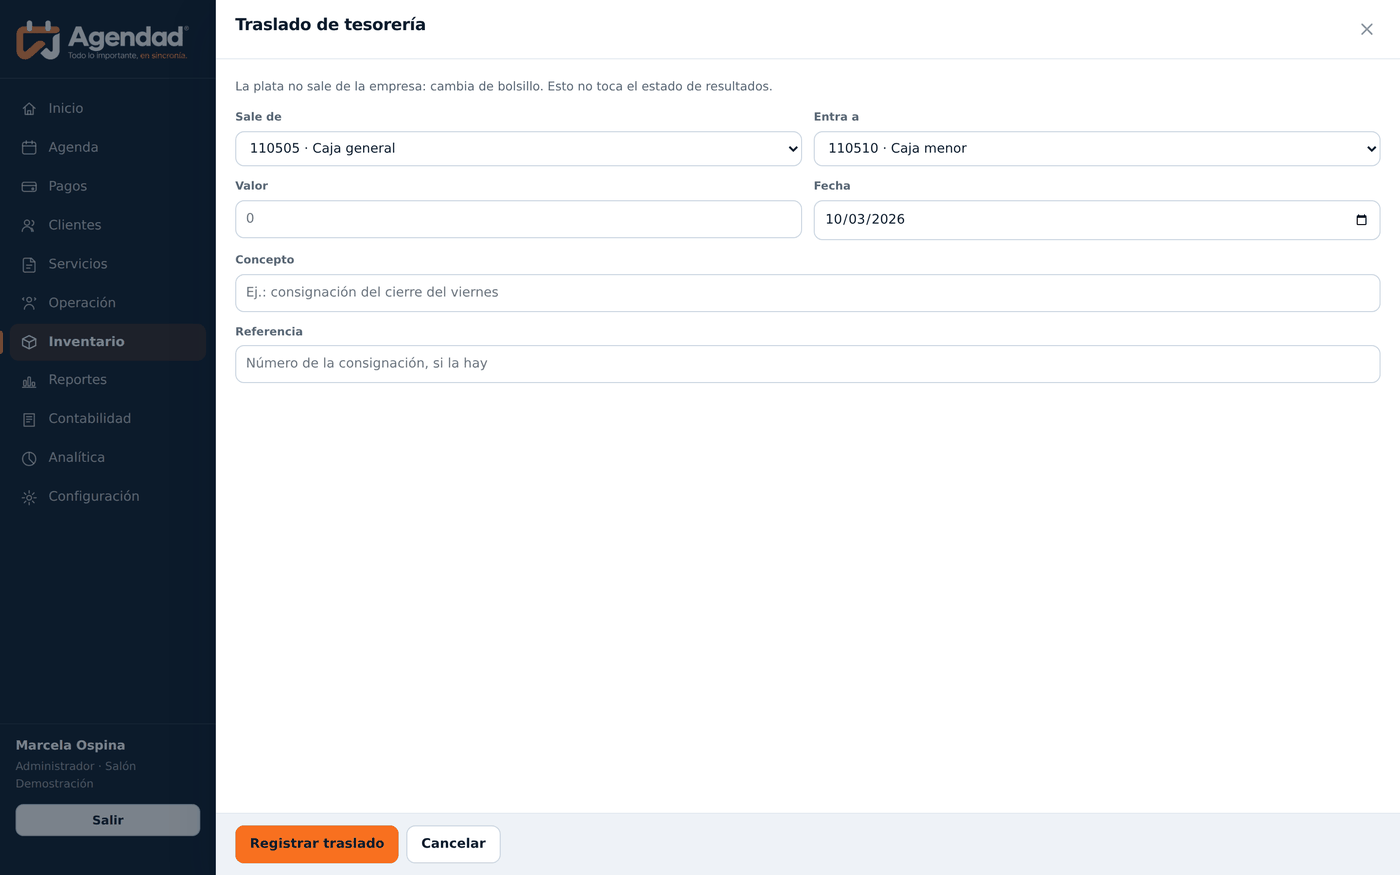
El traslado conserva el costo de la mercancía. No genera utilidad ni pérdida: la empresa tiene lo mismo, en otro lugar.
El kardex presenta la historia completa de un producto: cada movimiento, con su fecha, su tipo, su cantidad, su costo, el saldo resultante y el usuario que lo registró.
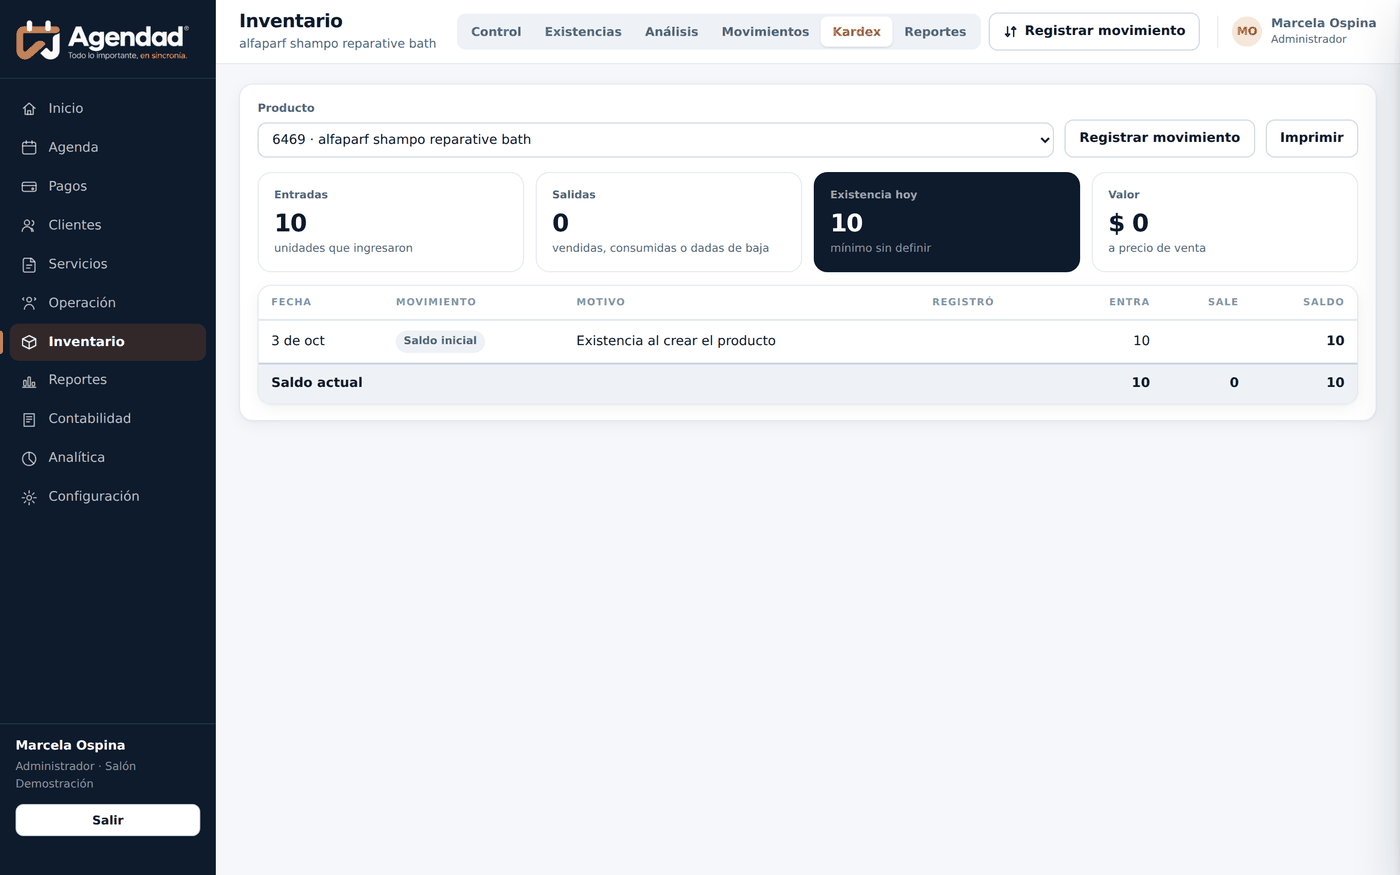
Es el documento que explica por qué la existencia actual es la que es. Su consulta es el primer paso ante cualquier diferencia.
Ningún movimiento se elimina. Una corrección se registra como un movimiento adicional, de modo que la secuencia completa permanece auditable.
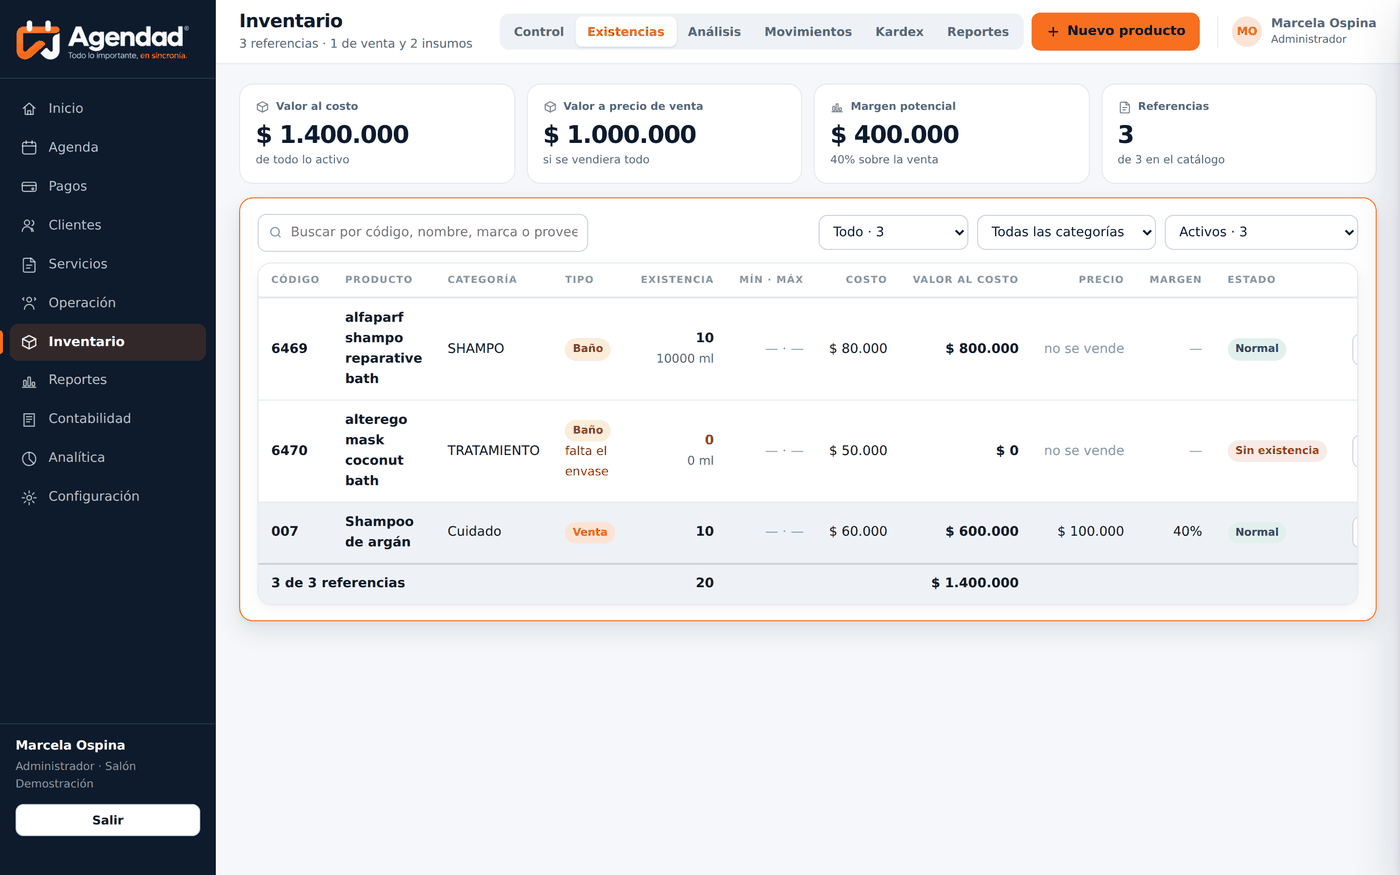
| Buscador | Localiza por código, nombre, marca o proveedor. |
| Categoría | Filtra por familia de producto. |
| Tipo | Separa productos de venta, insumos del salón e insumos de baño. |
| Estado | Normal, bajo el mínimo o sin existencia. |
El listado presenta, por referencia, la existencia vigente, el costo promedio, el valor al costo, el precio, el valor a precio de venta y el margen.
La pestaña Reportes genera cuatro informes, consultables en pantalla, imprimibles y exportables a Excel.
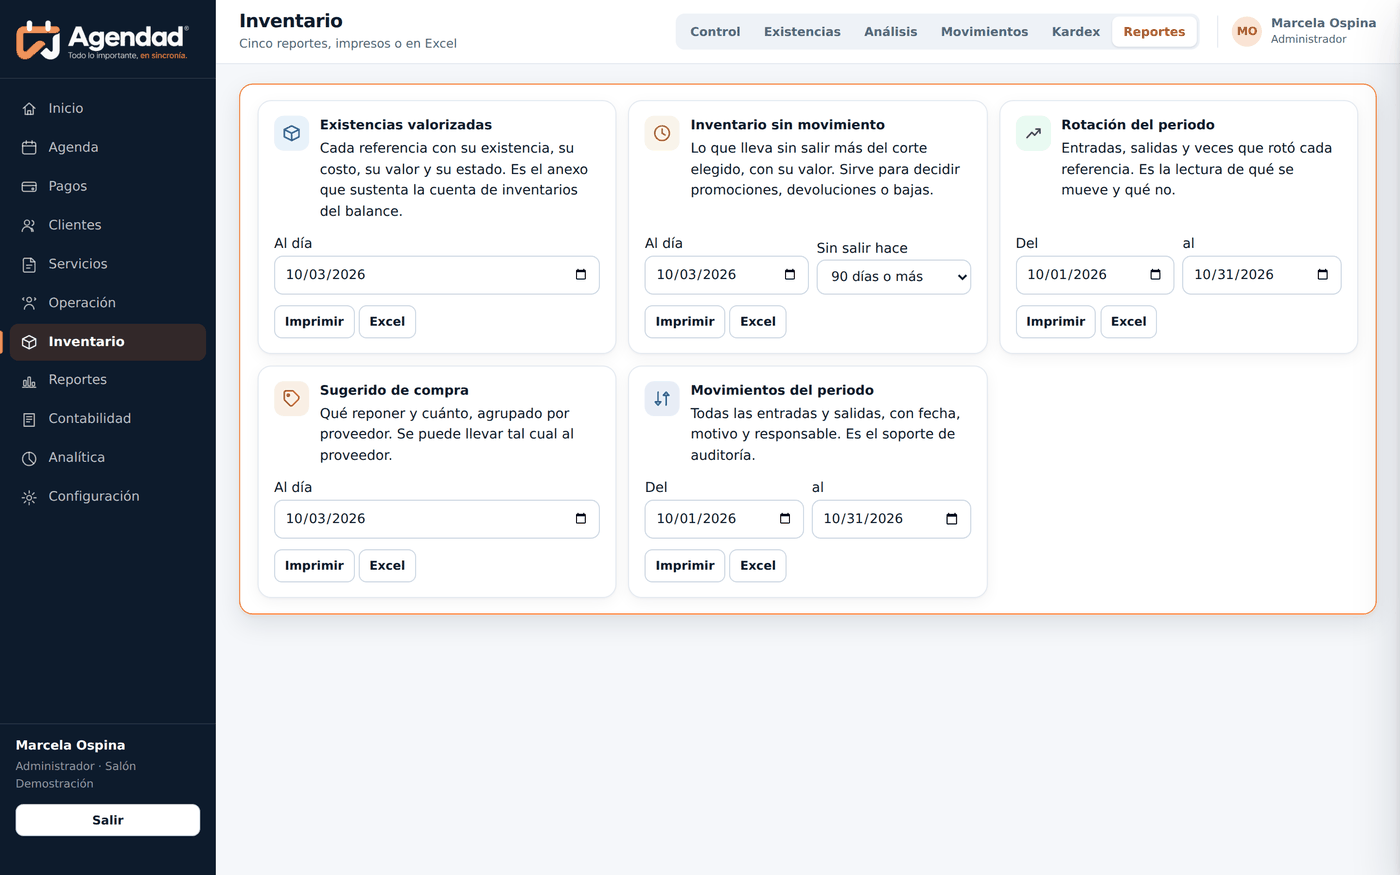
| Existencias valorizadas | Cada referencia con su existencia, costo, valor y estado. Es el anexo que sustenta la cuenta de inventarios del balance. |
| Inventario sin movimiento | Referencias sin salidas por encima del corte elegido, con su valor inmovilizado. |
| Rotación del periodo | Entradas, salidas y número de veces que rotó cada referencia entre dos fechas. |
| Sugerido de compra | Referencias bajo el mínimo, con la cantidad a pedir y su valor, agrupadas por proveedor. |
| Situación | Procedimiento |
|---|---|
| La existencia no coincide con el conteo físico | Consulte el kardex para identificar el movimiento faltante. Si no se identifica, registre un ajuste por conteo con su motivo. |
| Una referencia no aparece al facturar | Está en cero, inactiva, o clasificada como insumo. Verifique su ficha y su existencia. |
| Un insumo de baño no permite registrarse | Falta declarar el contenido del envase en la ficha. |
| El valor del inventario parece incorrecto | Verifique las referencias sin costo: no suman al valor. El costo proviene de las entradas valorizadas. |
| Una referencia no aparece en el sugerido de compra | No tiene mínimo definido. Regístrelo en su ficha. |
| Se registró una entrada con un costo equivocado | Registre el movimiento de corrección correspondiente. El costo promedio se recalcula. Los movimientos no se eliminan. |
| Se requieren ajustes frecuentes sobre la misma referencia | Existen salidas sin registrar. Revise si los consumos se están registrando al facturar. |
Las discrepancias entre este manual y el comportamiento del sistema deben reportarse al administrador para su corrección.